艺虹股份IPO透视 高度依赖蒙牛,议价能力偏弱,成长性欠佳,盈利质量下滑的纸包装企业
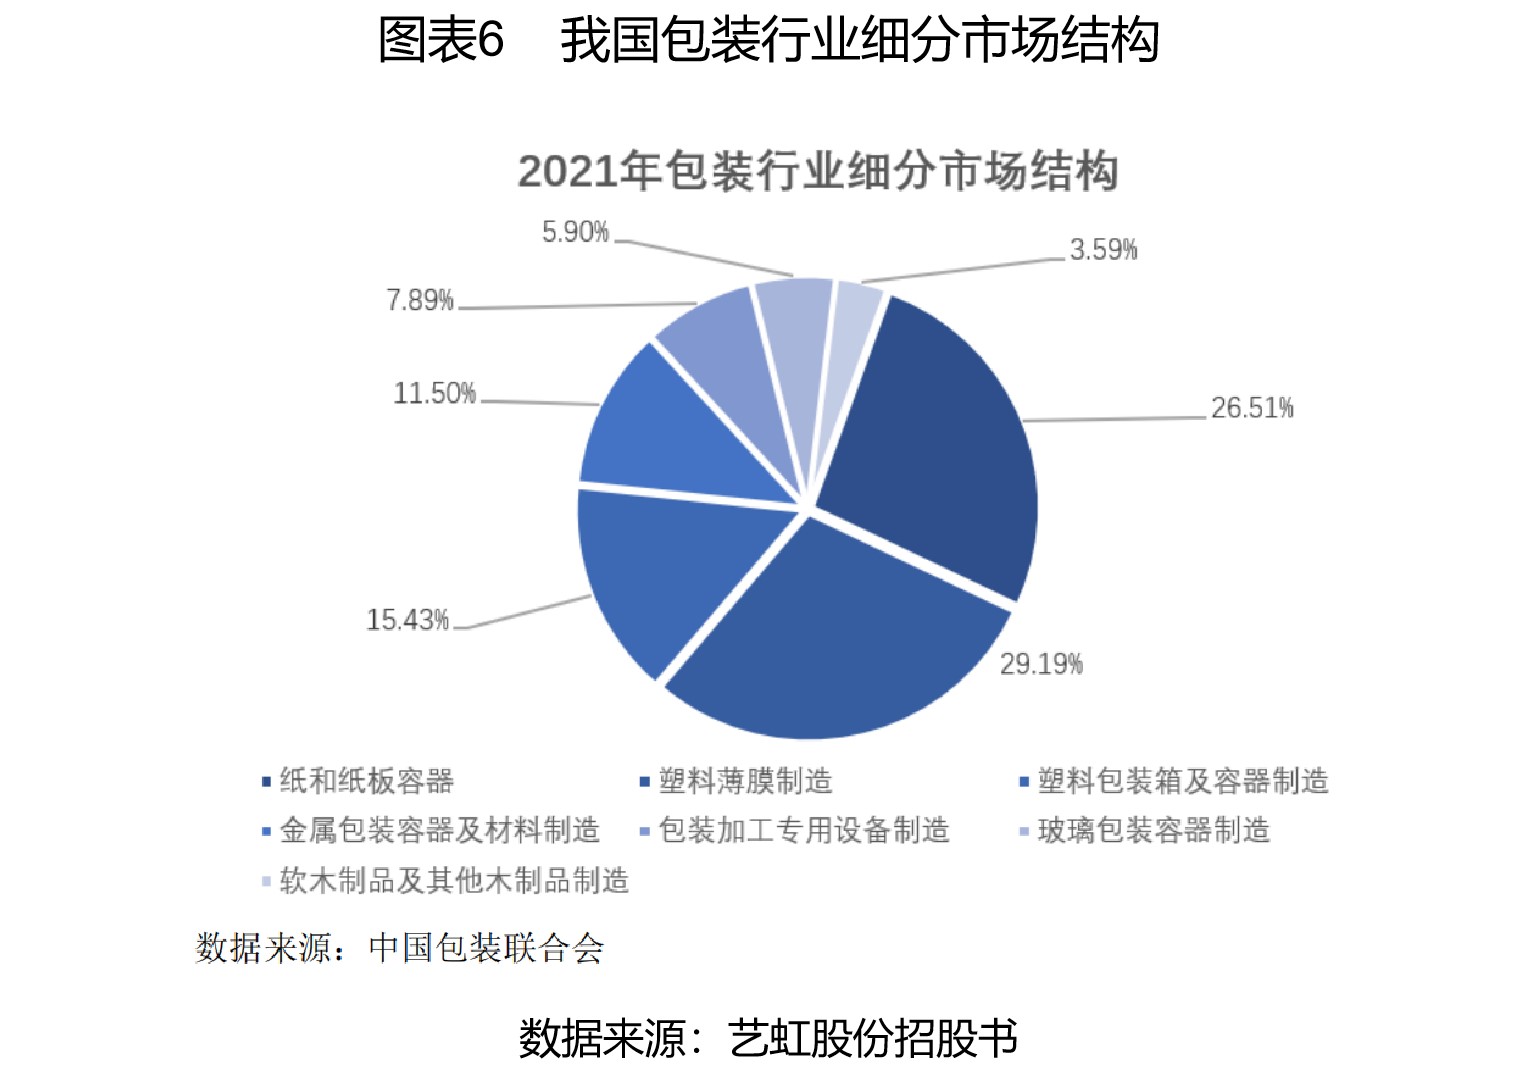
随着电商物流和消费品市场的繁荣,纸和纸板容器行业迎来了一波上市潮。并非所有参与者都具备稳健的成长逻辑。正在冲刺IPO的艺虹股份,便因高度依赖单一大客户蒙牛、议价能力偏弱、成长性欠佳以及盈利质量下滑等问题,引发了市场的广泛关注。
一、深度绑定蒙牛,大客户依赖症难解
招股书显示,艺虹股份主要从事纸质印刷包装产品的研发、生产与销售,产品以纸和纸板容器为主,广泛应用于乳制品、食品、饮料等领域。其中,乳制品行业是其最核心的下游市场,而蒙牛则是其绝对的第一大客户。
报告期内,艺虹股份对蒙牛及其下属企业的销售收入占当期营业收入的比例长期维持在高位,最高时超过70%。这种高度集中的客户结构,在包装行业并不罕见,但过高的占比意味着公司的命运与蒙牛深度捆绑。一旦蒙牛调整供应商策略、减少采购量或转向其他竞争对手,艺虹股份的业绩将面临巨大冲击。
尽管公司在招股书中表示正在积极拓展新客户,但从实际数据看,蒙牛“一枝独秀”的局面并未得到根本性改变。
二、议价能力偏弱,毛利率受挤压
大客户依赖的另一面,是议价能力的缺失。作为蒙牛包装供应商体系中的一员,艺虹股份在与蒙牛的商务谈判中处于相对弱势地位。蒙牛作为大型乳企,对包装材料的采购通常采用招标或集中采购模式,对价格极为敏感,且拥有众多备选供应商。
这种上下游格局直接反映在艺虹股份的毛利率上。报告期内,公司主营业务毛利率呈现波动下滑趋势,且低于同行业可比上市公司平均水平。一方面,原材料纸张价格波动难以完全传导至下游客户;另一方面,蒙牛每年要求降价的压力持续存在。公司难以通过提价转移成本压力,导致利润空间被不断压缩。
三、成长性欠佳,营收增长乏力
从成长性来看,艺虹股份的营收增速并不理想。报告期内,虽然营业收入有所增长,但增速远低于行业平均水平,且呈现出明显的放缓趋势。净利润更是波动较大,部分年份出现同比下滑。
背后的原因,除了大客户订单趋于稳定导致增量有限外,还与公司产品结构单一、新客户开拓缓慢有关。公司主要产品为乳制品包装箱、礼盒等,技术壁垒不高,市场竞争激烈。在纸包装行业整体产能过剩、环保压力加大的背景下,艺虹股份未能展现出足够的成长弹性。
四、盈利质量下滑,现金流与应收账款压力显现
盈利质量是判断企业健康状况的关键指标。艺虹股份在这方面同样令人担忧。
公司经营活动产生的现金流量净额与净利润的匹配度较差。部分年份经营性现金流净额远低于同期净利润,甚至出现负数,表明公司盈利并未有效转化为现金流入。
应收账款规模持续攀升。由于蒙牛等大客户通常享有较长的信用期,艺虹股份应收账款占营业收入的比例较高,且账龄有所延长。这不仅占用了大量营运资金,也增加了坏账风险。
公司存货周转率、总资产周转率等运营指标也呈下降趋势,反映出公司在产业链中的弱势地位和内部管理效率的不足。
五、纸和纸板容器行业竞争加剧,突围难度大
从行业层面看,纸和纸板容器行业属于典型的资金密集型和劳动密集型行业,进入门槛相对较低,中小企业众多,价格战频发。上游纸价受环保政策、国际纸浆价格波动影响较大,下游客户又高度集中且强势,中游包装企业利润普遍微薄。
艺虹股份虽然具备一定的规模和生产能力,但在研发投入、产品创新、智能制造等方面并无突出优势。在行业集中度不断提升、一体化包装解决方案成为趋势的当下,公司若不能尽快摆脱对单一大客户的依赖、提升技术附加值,其上市后的持续盈利能力将面临严峻考验。
###
艺虹股份的IPO之路,折射出许多中小型包装企业的共性困境:成也大客户,败也大客户。高度依赖蒙牛,虽带来了稳定的订单,却也削弱了议价能力与抗风险能力;成长性欠佳与盈利质量下滑,更是IPO审核中监管层重点关注的焦点。对于投资者而言,在看好纸包装赛道的也需审慎评估这类“单腿走路”企业的长期价值。艺虹股份能否成功过会并赢得市场认可,仍需时间给出答案。